Domain ilrn.de kaufen?
Wir ziehen mit dem Projekt
ilrn.de um.
Sind Sie am Kauf der Domain
ilrn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ilrn.de kaufen?
Wer ist der Darlehensnehmer?
Der Darlehensnehmer ist die Person oder das Unternehmen, das einen Kredit oder ein Darlehen von einem Kreditgeber erhält. Der Darlehensnehmer ist verantwortlich für die Rückzahlung des geliehenen Geldbetrags gemäß den vereinbarten Bedingungen, einschließlich Zinsen und Rückzahlungsfristen. Der Darlehensnehmer muss die vereinbarten Raten pünktlich und vollständig zurückzahlen, um eine negative Auswirkung auf seine Kreditwürdigkeit zu vermeiden. Der Darlehensnehmer kann auch Sicherheiten bereitstellen, um das Risiko für den Kreditgeber zu verringern und bessere Konditionen zu erhalten. Insgesamt ist der Darlehensnehmer die Person, die von dem erhaltenen Darlehen profitiert, aber auch die Verantwortung für die Rückzahlung trägt. **
Was ist ein zweiter Darlehensnehmer?
Ein zweiter Darlehensnehmer ist eine Person, die gemeinsam mit dem ersten Darlehensnehmer ein Darlehen aufnimmt. Beide Personen sind für die Rückzahlung des Darlehens verantwortlich und haften gemeinsam für die Schulden. Der zweite Darlehensnehmer kann entweder als Mitkreditnehmer oder als Bürge fungieren. Als Mitkreditnehmer hat er die gleichen Rechte und Pflichten wie der erste Darlehensnehmer, während ein Bürge nur im Falle von Zahlungsausfällen des ersten Darlehensnehmers zur Kasse gebeten wird. Die Entscheidung, ob ein zweiter Darlehensnehmer erforderlich ist, hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des ersten Darlehensnehmers oder der Höhe des Darlehens. **
Ähnliche Suchbegriffe für Darlehensnehmer
Top-Angebote
Produkte zum Begriff Darlehensnehmer:
-
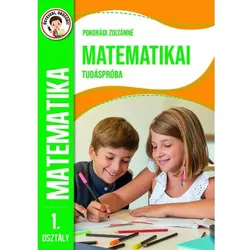
Übungsheft zur Überprüfung mathematischer Kenntnisse - auf UngarischUnsere „Wissenscheck“-Reihe ist eine große Hilfe für alle Eltern, die ihr Kind beim Lernen und Üben zu Hause unterstützen möchten. Am Ende des ersten Schuljahres sollten die Kinder sich sicher im Zahlenraum bis 20 bewegen und sich in der Welt der Addition, Subtraktion und grundlegenden Rechenoperationen auskennen. Dieses Mathe-Übungsheft für die 1. Klasse fördert mit abwechslungsreichen, aufeinander aufbauenden Aufgabenreihen die Entwicklung der Rechenfertigkeit, das Üben im Zahlenraum bis 20, die Anwendung von Rechenoperationen, das logische Denken sowie die Vertiefung mathematischer Kenntnisse. Nach dem Bearbeiten der Aufgaben erhalten die Eltern ein umfassendes Bild davon, wo ihr Kind im Mathematiklernen steht. Wir empfehlen das Heft für alle Kinder der 1. Klasse zum Üben zu Hause, zum Wiederholen, zum Aufholen von Lernrückständen, zur Lernstandskontrolle und zum Üben am Ende des Schuljahres. Das Produkt ist auf Ungarisch.4,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
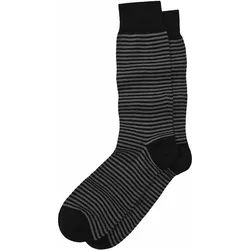
Fortschritt-Socke - 39-42Zebrastreifen to go. Von wegen Anhalten, unsere Socken sind textiler Fortschritt: modernes Gewebe mit langem Leben und dezenter Optik. Pflegeleicht und gepflegt gefertigt in der Lombardei laden sie ein zur Passeggiata, dem italienischen Ritual des Flanierens. Halten aber auch klaglos einen Marathon aus. Stehenbleiben werden da höchstens andere, um sie in Kombination mit klassischem Schuhwerk oder Sneakers hinreichend bewundern zu können.15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Was passiert wenn der Darlehensnehmer stirbt?
Wenn der Darlehensnehmer stirbt, wird das Darlehen in der Regel Teil seines Nachlasses. Die Erben des Verstorbenen müssen dann entscheiden, ob sie das Darlehen zurückzahlen oder ob es durch den Verkauf von Vermögenswerten beglichen wird. In einigen Fällen können die Erben das Darlehen auch refinanzieren oder umschulden. Es ist wichtig, dass die Erben sich frühzeitig mit der Bank in Verbindung setzen, um die nächsten Schritte zu besprechen und mögliche Lösungen zu finden. In einigen Fällen kann es auch sinnvoll sein, eine Risikolebensversicherung abzuschließen, um die Hinterbliebenen im Todesfall abzusichern. **
-
Welche vertraglichen Pflichten hat ein Darlehensgeber gegenüber einem Darlehensnehmer?
Ein Darlehensgeber hat die Pflicht, dem Darlehensnehmer den vereinbarten Betrag zur Verfügung zu stellen. Er muss die vertraglich festgelegten Zinsen und Rückzahlungsmodalitäten einhalten. Zudem ist er verpflichtet, dem Darlehensnehmer alle relevanten Informationen transparent zur Verfügung zu stellen. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Darlehensnehmer im Rahmen eines Kreditvertrags?
Ein Darlehensnehmer hat die rechtliche Verpflichtung, das geliehene Geld gemäß den vereinbarten Bedingungen zurückzuzahlen. Er hat das Recht, den Vertrag zu kündigen, wenn der Kreditgeber die vereinbarten Bedingungen nicht einhält. Außerdem hat der Darlehensnehmer das Recht auf Transparenz und Informationen über alle Kosten und Bedingungen des Kreditvertrags. **
-
Welche Bedingungen müssen Darlehensnehmer erfüllen, um einen Kredit von der Bank zu erhalten?
Darlehensnehmer müssen in der Regel über ein regelmäßiges Einkommen verfügen, um die monatlichen Raten des Kredits zurückzahlen zu können. Zudem müssen sie eine positive Bonität aufweisen, die durch eine Schufa-Auskunft überprüft wird. Auch die Höhe des gewünschten Kredits und die Laufzeit spielen eine Rolle bei der Genehmigung durch die Bank. **


Wie kann ein Darlehensnehmer seine finanzielle Situation vor der Aufnahme eines Kredits verbessern?
Ein Darlehensnehmer kann seine finanzielle Situation vor der Kreditaufnahme verbessern, indem er seine Ausgaben reduziert und Schulden abbaut. Er sollte außerdem sein Einkommen steigern, indem er zusätzliche Einnahmequellen erschließt oder eine Gehaltserhöhung verhandelt. Zudem ist es wichtig, eine realistische Budgetplanung zu erstellen und regelmäßig zu überprüfen. **
Wer kann als Darlehensgeber fungieren und welche Verpflichtungen muss er gegenüber dem Darlehensnehmer erfüllen?
Als Darlehensgeber kann grundsätzlich jeder auftreten, der über ausreichend finanzielle Mittel verfügt. Er muss dem Darlehensnehmer den vereinbarten Betrag zur Verfügung stellen, Zinsen festlegen und die Rückzahlungsmodalitäten vereinbaren. Zudem ist er verpflichtet, das Darlehen vertragsgemäß zu gewähren und die Rückzahlung zu überwachen. **
Top-Angebote
Produkte zum Begriff Darlehensnehmer:
-
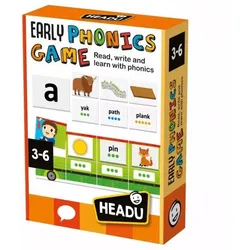
Headu: Lesen, Wissen, Lernen - EnglischHeadu "Lesen, Schreiben und Lernen!" Sprachfähigkeiten entwickelndes Spiel ist ein lehrreiches und unterhaltsames Werkzeug, das Kindern auf spielerische Weise die Grundlagen des Lesens und Schreibens vermittelt. Inspiriert von der Montessori-Methode unterstützt dieses Spiel die kleinen Lernenden in drei Schritten: Zuerst setzen sie das passende Bild für das Wort aus Puzzleteilen zusammen, dann bilden sie das Wort mit beweglichen Buchstaben und schließlich schreiben sie es auf die spezielle Tafel mit dem löschbaren Marker.Das Set enthält einfache und vertraute Wörter wie „Affe“, „Banane“, „Auto“ und „Boot“. Das Spiel fördert die Feinmotorik, die Hand-Augen-Koordination, das logische Denken sowie Assoziations- und Beobachtungsfähigkeiten.Das Spiel ist in englischer Sprache.Packungsgröße: 25 x 21 x 7 cm7,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Übungsheft zur Überprüfung mathematischer Kenntnisse - auf UngarischUnsere „Wissenscheck“-Reihe ist eine große Hilfe für alle Eltern, die ihr Kind beim Lernen und Üben zu Hause unterstützen möchten. Am Ende des ersten Schuljahres sollten die Kinder sich sicher im Zahlenraum bis 20 bewegen und sich in der Welt der Addition, Subtraktion und grundlegenden Rechenoperationen auskennen. Dieses Mathe-Übungsheft für die 1. Klasse fördert mit abwechslungsreichen, aufeinander aufbauenden Aufgabenreihen die Entwicklung der Rechenfertigkeit, das Üben im Zahlenraum bis 20, die Anwendung von Rechenoperationen, das logische Denken sowie die Vertiefung mathematischer Kenntnisse. Nach dem Bearbeiten der Aufgaben erhalten die Eltern ein umfassendes Bild davon, wo ihr Kind im Mathematiklernen steht. Wir empfehlen das Heft für alle Kinder der 1. Klasse zum Üben zu Hause, zum Wiederholen, zum Aufholen von Lernrückständen, zur Lernstandskontrolle und zum Üben am Ende des Schuljahres. Das Produkt ist auf Ungarisch.4,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wer ist der Darlehensnehmer?
Der Darlehensnehmer ist die Person oder das Unternehmen, das einen Kredit oder ein Darlehen von einem Kreditgeber erhält. Der Darlehensnehmer ist verantwortlich für die Rückzahlung des geliehenen Geldbetrags gemäß den vereinbarten Bedingungen, einschließlich Zinsen und Rückzahlungsfristen. Der Darlehensnehmer muss die vereinbarten Raten pünktlich und vollständig zurückzahlen, um eine negative Auswirkung auf seine Kreditwürdigkeit zu vermeiden. Der Darlehensnehmer kann auch Sicherheiten bereitstellen, um das Risiko für den Kreditgeber zu verringern und bessere Konditionen zu erhalten. Insgesamt ist der Darlehensnehmer die Person, die von dem erhaltenen Darlehen profitiert, aber auch die Verantwortung für die Rückzahlung trägt. **
-
Was ist ein zweiter Darlehensnehmer?
Ein zweiter Darlehensnehmer ist eine Person, die gemeinsam mit dem ersten Darlehensnehmer ein Darlehen aufnimmt. Beide Personen sind für die Rückzahlung des Darlehens verantwortlich und haften gemeinsam für die Schulden. Der zweite Darlehensnehmer kann entweder als Mitkreditnehmer oder als Bürge fungieren. Als Mitkreditnehmer hat er die gleichen Rechte und Pflichten wie der erste Darlehensnehmer, während ein Bürge nur im Falle von Zahlungsausfällen des ersten Darlehensnehmers zur Kasse gebeten wird. Die Entscheidung, ob ein zweiter Darlehensnehmer erforderlich ist, hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des ersten Darlehensnehmers oder der Höhe des Darlehens. **
-
Was passiert wenn der Darlehensnehmer stirbt?
Wenn der Darlehensnehmer stirbt, wird das Darlehen in der Regel Teil seines Nachlasses. Die Erben des Verstorbenen müssen dann entscheiden, ob sie das Darlehen zurückzahlen oder ob es durch den Verkauf von Vermögenswerten beglichen wird. In einigen Fällen können die Erben das Darlehen auch refinanzieren oder umschulden. Es ist wichtig, dass die Erben sich frühzeitig mit der Bank in Verbindung setzen, um die nächsten Schritte zu besprechen und mögliche Lösungen zu finden. In einigen Fällen kann es auch sinnvoll sein, eine Risikolebensversicherung abzuschließen, um die Hinterbliebenen im Todesfall abzusichern. **
-
Welche vertraglichen Pflichten hat ein Darlehensgeber gegenüber einem Darlehensnehmer?
Ein Darlehensgeber hat die Pflicht, dem Darlehensnehmer den vereinbarten Betrag zur Verfügung zu stellen. Er muss die vertraglich festgelegten Zinsen und Rückzahlungsmodalitäten einhalten. Zudem ist er verpflichtet, dem Darlehensnehmer alle relevanten Informationen transparent zur Verfügung zu stellen. **
Ähnliche Suchbegriffe für Darlehensnehmer
-
Fortschritt-Socke - 39-42Zebrastreifen to go. Von wegen Anhalten, unsere Socken sind textiler Fortschritt: modernes Gewebe mit langem Leben und dezenter Optik. Pflegeleicht und gepflegt gefertigt in der Lombardei laden sie ein zur Passeggiata, dem italienischen Ritual des Flanierens. Halten aber auch klaglos einen Marathon aus. Stehenbleiben werden da höchstens andere, um sie in Kombination mit klassischem Schuhwerk oder Sneakers hinreichend bewundern zu können.15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Bildung für nachhaltige Entwicklung im EnglischunterrichtBildung für nachhaltige Entwicklung im Englischunterricht , Education for Sustainable Development Frieden, Sicherheit, Gerechtigkeit, ein wirtschaftlich abgesichertes, aber ökologisch verträgliches Leben: Das sind Wünsche, die für heutige wie zukünftige Generationen existenziell sind. Junge Menschen zu befähigen, die Zukunft in diesem Sinne mitzugestalten, ist Aufgabe der Bildung für nachhaltige Entwicklung (BNE). Inwiefern kann neben Biologie, Geografie, Politik oder Wirtschaft auch der Fremdsprachenunterricht dazu beitragen? Lernende auf die Bewältigung ökologischer, ökonomischer, politischer und sozialer Herausforderungen vorzubereiten, ist in sprachlich orientierten Fächern ein neues Bildungsziel. Diesem bisher weitgehend unerforschten Thema widmet sich der Sammelband. Er gibt einen kurzen Überblick über die Geschichte des Leitbildes der nachhaltigen Entwicklung und die Rolle von Bildung in diesem Kontext, liefert erste Antworten auf die Frage nach den Potenzialen des Englischunterrichts für die Förderung von Nachhaltigkeitskompetenzen, gibt der Diskussion in der Fremdsprachendidaktik mit einem innovativen Modell der fachspezifischen Bildung für nachhaltige Entwicklung neue Impulse, zeigt anhand konkreter Unterrichtsbeispiele, wie sich Bildung für nachhaltige Entwicklung in den Englischunterricht unterschiedlicher Klassenstufen integrieren lässt. Illustriert wird dies am Beispiel des elften Entwicklungsziels der Vereinten Nationen: Nachhaltige Städte und Gemeinden (SDG 11). Der Band richtet sich an Lehramtsstudierende, Referendarinnen und Referendare, an Fremdsprachenlehrkräfte und an alle, die an der Universität, in den Studienseminaren und in der Schule mit deren Aus- und Fortbildung betraut sind. , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20221013, Produktform: Kartoniert, Redaktion: Surkamp, Carola, Seitenzahl/Blattzahl: 256, Keyword: literarisches Lernen; Citizenship Education; kulturelles Lernen; kritische Diskursfähigkeit; Virtueller Austausch; Orientierungsrahmen für den Lernbereich Globale Entwicklung; sprachliches Lernen; Ideathon/Hackathon; SDGs; Kulturdidaktik; Literaturdidaktik; Bildung für nachhaltige Entwicklung (BNE); Education for Sustainable Development (ESD); Nachhaltigkeitsziele; Globales Lernen; Schulgarten; Bilingualer Unterricht; Gestaltungskompetenz; Housing; Fracking; Greenwashing; interkulturelles Lernen; Schlüsselkompetenzen; Fremdsprachenunterricht; Global Education; Nachhaltigkeitskompetenzen; Schulprogramme; Sprachreflexion; Virtual Exchange; Zukunftswerkstatt; Fremdsprachendi, Fachschema: Schule / Pädagogik, Didaktik~Didaktik~Unterricht / Didaktik, Fachkategorie: Schule und Lernen, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Didaktische Kompetenz und Lehrmethoden, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 230, Breite: 159, Höhe: 14, Gewicht: 448, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Darlehensnehmer im Rahmen eines Kreditvertrags?
Ein Darlehensnehmer hat die rechtliche Verpflichtung, das geliehene Geld gemäß den vereinbarten Bedingungen zurückzuzahlen. Er hat das Recht, den Vertrag zu kündigen, wenn der Kreditgeber die vereinbarten Bedingungen nicht einhält. Außerdem hat der Darlehensnehmer das Recht auf Transparenz und Informationen über alle Kosten und Bedingungen des Kreditvertrags. **
-
Welche Bedingungen müssen Darlehensnehmer erfüllen, um einen Kredit von der Bank zu erhalten?
Darlehensnehmer müssen in der Regel über ein regelmäßiges Einkommen verfügen, um die monatlichen Raten des Kredits zurückzahlen zu können. Zudem müssen sie eine positive Bonität aufweisen, die durch eine Schufa-Auskunft überprüft wird. Auch die Höhe des gewünschten Kredits und die Laufzeit spielen eine Rolle bei der Genehmigung durch die Bank. **
-
Wie kann ein Darlehensnehmer seine finanzielle Situation vor der Aufnahme eines Kredits verbessern?
Ein Darlehensnehmer kann seine finanzielle Situation vor der Kreditaufnahme verbessern, indem er seine Ausgaben reduziert und Schulden abbaut. Er sollte außerdem sein Einkommen steigern, indem er zusätzliche Einnahmequellen erschließt oder eine Gehaltserhöhung verhandelt. Zudem ist es wichtig, eine realistische Budgetplanung zu erstellen und regelmäßig zu überprüfen. **
-
Wer kann als Darlehensgeber fungieren und welche Verpflichtungen muss er gegenüber dem Darlehensnehmer erfüllen?
Als Darlehensgeber kann grundsätzlich jeder auftreten, der über ausreichend finanzielle Mittel verfügt. Er muss dem Darlehensnehmer den vereinbarten Betrag zur Verfügung stellen, Zinsen festlegen und die Rückzahlungsmodalitäten vereinbaren. Zudem ist er verpflichtet, das Darlehen vertragsgemäß zu gewähren und die Rückzahlung zu überwachen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.